American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


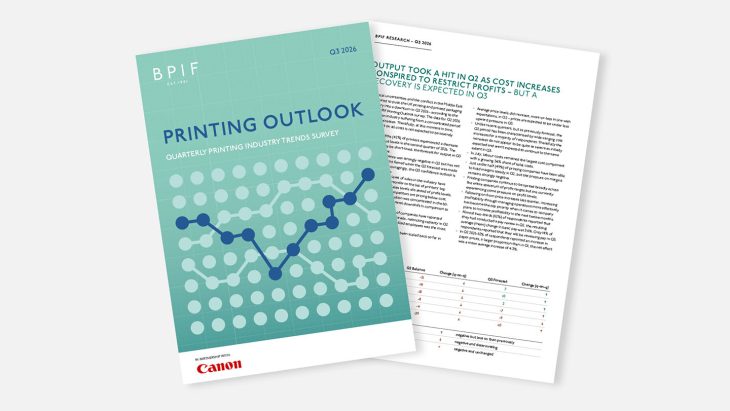
La producción se vio afectada en el segundo trimestre, ya que el aumento de los costes contribuyó a reducir los beneficios, aunque se espera una recuperación en el tercer trimestre.
Destacado en «Printing Outlook» este trimestre:
- Producción y pedidos: último trimestre y previsiones para este trimestre.
- Confianza empresarial, preocupaciones y niveles de incertidumbre.
- Volumen de negocio: análisis y previsiones del volumen de negocio anual y mensual.
- Capacidad: utilización y limitaciones.
- Costes: papel y cartón, tinta, mano de obra, energía y estructura media de costes.
- Datos sobre la evolución del empleo, los precios, los costes, los márgenes, los beneficios, el flujo de caja y la productividad.
- Indicadores de rentabilidad y planes de mejora.
- Revisiones salariales: actividad y variaciones medias en porcentaje.
- Comercio internacional: pedidos de exportación y evolución de los precios.
- Estadísticas sobre insolvencia y solvencia financiera del sector.
- Consumibles: datos sobre el consumo de papel y de tinta de impresión.
- Energía: actualización y análisis del sector.
Resumen de las principales conclusiones:
- Más de dos quintas partes (42 %) de las imprentas registraron un descenso en sus niveles de producción durante el segundo trimestre de 2026. Es posible que esta caída sea de corta duración, ya que las previsiones de producción para el tercer trimestre son más positivas.
- La confianza del sector fue muy negativa en el segundo trimestre, pero no ha caído a los niveles tan bajos que se temían cuando se elaboró la previsión para ese trimestre en abril. Lo más alentador es que las perspectivas de confianza para el tercer trimestre son ligeramente positivas.
- La preocupación por el nivel de ventas en el sector ha aumentado hasta situarse de nuevo entre las principales preocupaciones empresariales de las imprentas. El nivel de ventas se sitúa por delante del nivel de beneficios y de la creencia de que la competencia está fijando precios por debajo del coste.
- La tasa de utilización de la capacidad industrial se situó en julio en un rango comprendido entre el 60 % y el 90 %, lo que supone un descenso generalizado con respecto a abril.
- Un mayor porcentaje de empresas ha señalado que, en el segundo trimestre, ha habido factores distintos del volumen de pedidos que han limitado su capacidad. La escasez de personal cualificado adecuado ha sido la limitación más importante.
- En lo que va de 2026, se han reducido las previsiones de contratación.
- Los niveles medios de precios sí que aumentaron, más o menos en línea con las expectativas, en el segundo trimestre; se prevé que los precios estén sometidos a una menor presión al alza en el tercer trimestre.
- A diferencia de los últimos trimestres, pero tal y como se había previsto anteriormente, el segundo trimestre se ha caracterizado por aumentos generalizados de los costes para la mayoría de los encuestados. Afortunadamente, los aumentos no parecen ser tan graves como se esperaba inicialmente y no se prevé que continúen con la misma intensidad en el tercer trimestre.
- En julio, los costes laborales siguieron siendo el componente más importante de los costes, con una cuota creciente del 34 % del total de los costes.
- Algo menos de la mitad (49 %) de las empresas de impresión han logrado mantener estables sus márgenes en el segundo trimestre, pero la presión sobre los márgenes sigue siendo muy negativa.
- Las empresas de impresión siguen distribuyéndose de forma muy variada a lo largo de todo el espectro de rangos de beneficios, aunque en la actualidad están sufriendo cierta presión sobre sus niveles de beneficios.
- Tras las subidas de precios del último trimestre, aumentar la rentabilidad mediante una gestión más eficaz de las operaciones se ha convertido en la máxima prioridad en lo que respecta a los planes de la empresa para aumentar la rentabilidad en los próximos doce meses.
- Casi dos tercios (62 %) de los encuestados indicaron que habían llevado a cabo una revisión salarial en el segundo trimestre. La variación media resultante en el salario base fue del 3,6 %. Solo el 14 % de los encuestados indicaron que revisarán los salarios en el tercer trimestre.
- En el segundo trimestre de 2026, el 62 % de los encuestados señaló un aumento en los precios del papel, una proporción mayor que en el primer trimestre; el efecto neto fue un incremento medio del 4,3 %.
Kyle Jardine, economista de la BPIF, afirmó:
«Las empresas han señalado que la confianza se ha visto afectada por la incertidumbre, lo que ha provocado retrasos en las decisiones de compra y en las inversiones. La mayoría de los costes han aumentado en proporciones similares en un breve periodo de tiempo, aunque no todos se han repercutido en forma de subidas de precios. Los pedidos y la producción se han visto afectados, pero el sector espera cierto grado de recuperación a medida que avanzamos hacia la segunda mitad del año. A pesar de que la orientación futura de la política gubernamental sigue sin estar clara y de la falta de certeza sobre el desenlace de los conflictos en Oriente Medio y Ucrania, el sector prevé que el segundo trimestre será el punto más bajo de 2026 y que los niveles de confianza y actividad mejorarán en el tercer trimestre».
Charles Jarrold, director ejecutivo de BPIF, declaró:
«La demanda del sector, los niveles de beneficios y la preocupación por que algunos competidores estén fijando precios por debajo del coste son las principales inquietudes que expresan las empresas. Esperemos que una recuperación de la confianza, una disminución de la incertidumbre y un aumento de la demanda en la segunda mitad de este año contribuyan en cierta medida a disipar estas preocupaciones. Por supuesto, persisten otras quejas habituales y recurrentes: la falta de apoyo a la inversión, una carga normativa cada vez mayor, más obstáculos en el comercio con la UE, dificultades para contratar personal, los efectos perjudiciales de las subidas del salario mínimo y las inconsistencias en los impuestos sobre actividades económicas, por citar algunas. Por supuesto, expresamos estas preocupaciones en nuestras intervenciones periódicas ante el Gobierno; en las próximas semanas y meses sabremos más sobre la dirección que tomará el nuevo primer ministro».
Duncan Smith, director nacional de Producción de Canon Reino Unido e Irlanda, y patrocinador del informe impreso «Printing Outlook», afirmó:
«El sector de la impresión siempre ha demostrado una notable capacidad de adaptación. Ya sea respondiendo a las cambiantes expectativas de los clientes, adoptando nuevas tecnologías o haciendo frente a la incertidumbre económica, las empresas de nuestro sector siguen dando muestras de resiliencia, innovación y determinación. A medida que avanzamos hacia 2026, las organizaciones están equilibrando una amplia gama de prioridades, desde mejorar la eficiencia operativa e invertir en el crecimiento futuro hasta cumplir con los compromisos de sostenibilidad en constante evolución. La información y la orientación que proporciona la BPIF siguen siendo un recurso importante para el sector, ya que ayudan a las empresas a comprender las tendencias del mercado, afrontar los retos y tomar decisiones fundamentadas con confianza.»