American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


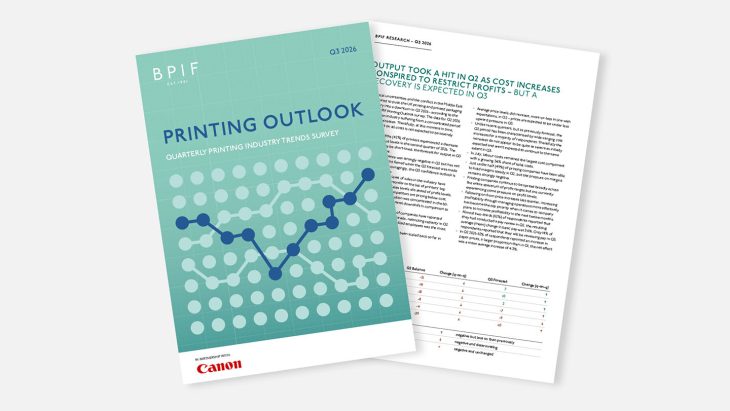
Produksjonen fikk en knekk i Q2 da kostnadsøkninger bidro til å begrense fortjenesten – men det forventes en bedring i Q3.
Dette inneholder Printing Outlook denne kvartalet:
- Produksjon og ordre – forrige kvartal og prognose for dette kvartalet.
- Forretningstillit, bekymringer og usikkerhetsnivåer.
- Omsetning – analyse og prognoser for årlig og månedlig omsetning.
- Kapasitet – utnyttelse og begrensninger.
- Kostnader – papir og kartong, blekk, arbeidskraft, energi og gjennomsnittlig kostnadsstruktur.
- Trenddata for sysselsetting, priser, kostnader, marginer, fortjeneste, kontantstrøm og produktivitet.
- Referanseverdier for lønnsomhet og planer for forbedring.
- Lønnsforhandlinger – aktivitet og gjennomsnittlige prosentvise endringer.
- Internasjonal handel – eksportordre og pristrender.
- Statistikk over insolvens og finansiell helse i bransjen.
- Forbruksvarer – data om papirforbruk og trykkfarger.
- Energi – oppdatering og kommentarer for sektoren.
Sammendrag av hovedfunn:
- Over to av fem (42 %) trykkerier opplevde en nedgang i produksjonsnivået i andre kvartal 2026. Nedgangen kan bli kortvarig, ettersom prognosen for produksjonen i Q3 er mer positiv.
- Tilliten i bransjen var klart negativ i Q2, men har ikke falt så dypt som fryktet da prognosen for Q2 ble utarbeidet i april. Mer oppmuntrende er det at utsiktene for tilliten i Q3 er marginalt positive.
- Bekymringen for salgsnivået i bransjen har økt og har dermed rykket opp på listen over trykkerienes største forretningsmessige bekymringer. Salgsnivået ligger foran fortjenestenivået, samt oppfatningen om at konkurrenter priser under kostnad.
- Kapasitetsutnyttelsen i bransjen var i juli konsentrert i intervallet 60–90 %, en generell nedgang sammenlignet med april.
- En større andel av selskapene rapporterte at andre faktorer enn ordrenivået begrenset kapasiteten i Q2. Mangelen på egnede medarbeidere med riktig kompetanse var den viktigste begrensningen.
- Planene om nyansettelser er så langt blitt redusert i 2026.
- Det gjennomsnittlige prisnivået økte i Q2, mer eller mindre i tråd med forventningene – i Q3 forventes prisene å være utsatt for mindre oppadgående press.
- I motsetning til de siste kvartalene, men som tidligere varslet, var Q2 preget av omfattende kostnadsøkninger for et flertall av respondentene. Heldigvis ser økningene ikke ut til å ha vært fullt så alvorlige som først forventet, og de ventes ikke å fortsette i samme grad i Q3.
- I juli utgjorde arbeidskraftkostnader fortsatt den største kostnadskomponenten, med en økende andel på 34 % av de totale kostnadene.
- Like under halvparten (49 %) av trykkeribedriftene klarte å holde marginene stabile i Q2, men presset på marginene er fortsatt klart negativt.
- Trykkeribedriftene er fortsatt bredt fordelt over hele spekteret av fortjenestenivåer, men opplever for tiden et visst press på fortjenestenivåene.
- Etter prisøkningene i forrige kvartal har økt lønnsomhet gjennom mer effektiv drift blitt den høyest prioriterte planen for å øke selskapets lønnsomhet de neste tolv månedene.
- Nesten to tredeler (62 %) av respondentene oppga at de hadde gjennomført en lønnsgjennomgang i Q2. Den resulterende gjennomsnittlige endringen i grunnlønn var 3,6 %. Bare 14 % av respondentene oppga at de vil gjennomgå lønningene i Q3.
- I Q2 2026 oppga 62 % av respondentene at papirprisene hadde økt, en større andel enn i Q1. Nettoeffekten var en gjennomsnittlig økning på 4,3 %.
Kyle Jardine, BPIF Economist, sa:
«Selskaper har vist til at tilliten er blitt svekket av usikkerhet, noe som har ført til forsinkelser i kjøpsbeslutninger og investeringer. De fleste kostnadene har økt med tilsvarende beløp over kort tid – men ikke alle økningene er blitt videreført som prisøkninger. Ordre og produksjon har fått en knekk, men bransjen forventer en viss bedring når vi går inn i andre halvdel av året. Selv om den fremtidige retningen for myndighetenes politikk fortsatt er uklar, og det mangler sikkerhet om utfallet av konfliktene i Midtøsten og Ukraina, forventer bransjen at Q2 blir lavpunktet i 2026, og at tillits- og aktivitetsnivåene vil forbedres i Q3.»
Charles Jarrold, BPIF Chief Executive, sa:
«Etterspørselen i bransjen, fortjenestenivåene og bekymringen for at enkelte konkurrenter priser under kostnad, er de viktigste bekymringene selskapene gir uttrykk for. Forhåpentligvis vil økt tillit, redusert usikkerhet og økt etterspørsel i andre halvdel av året bidra til å dempe disse bekymringene. Selvfølgelig består også enkelte andre vedvarende og utbredte irritasjonsmomenter: manglende støtte til investeringer, en økende regulatorisk byrde, flere hindringer for handel med EU, vanskeligheter med rekruttering, de skadelige effektene av økninger i minstelønnen og uensartede næringsskattesatser – for å nevne noen. Vi tar selvsagt opp slike bekymringer i våre jevnlige henvendelser til myndighetene. I løpet av de neste ukene og månedene vil vi få vite mer om hvilken retning den nye statsministeren vil ta.»
Duncan Smith, Country Director, Production at Canon UK & Ireland, og sponsor for den trykte rapporten Printing Outlook, sa:
«Trykkeribransjen har alltid vist en bemerkelsesverdig evne til å tilpasse seg. Enten det gjelder å svare på endrede kundeforventninger, ta i bruk ny teknologi eller håndtere økonomisk usikkerhet, fortsetter virksomheter i hele sektoren å vise motstandskraft, innovasjon og besluttsomhet. Når vi beveger oss gjennom 2026, balanserer organisasjonene et bredt spekter av prioriteringer, fra å forbedre driftseffektiviteten og investere i fremtidig vekst til å innfri stadig nye bærekraftsforpliktelser. Innsikten og veiledningen fra BPIF er fortsatt en viktig ressurs for bransjen, og hjelper virksomheter med å forstå markedstrender, håndtere utfordringer og ta velinformerte beslutninger med trygghet.»