American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


Produksjon og ordre rammes i Q1 – svekket tillit til utsiktene for Q2 på grunn av økende kostnadsbekymringer
Konflikten i Midtøsten får mye av skylden for en svak start på 2026 – ifølge den nyeste undersøkelsen i BPIF Printing Outlook. Resultatene for Q1 2026 viser at utviklingen i produksjon og ordre ble svekket, og at kostnadsinflasjonen forverrer utsiktene for Q2. Frustrerende nok skjer dette samtidig som bransjen tilsynelatende hadde begynt å dra nytte av en kort periode med relativ stabilitet. Tilliten har lenge vært ustabil, men prognosen for Q2 har falt til et nivå man ikke har sett siden Covid inntraff i 2020.
Nesten to femtedeler (38 %) av trykkeriene opplevde en nedgang i produksjonsnivået i første kvartal 2026. Litt over en fjerdedel (26 %) klarte å holde produksjonen stabil, mens de resterende 36 % oppnådde en økning i produksjonsnivået. Den resulterende balansen (forskjellen mellom oppgang og nedgang) ble dermed -2, langt under resultatet for Q4 (+35) og lavere enn prognosen for Q1 (+15). Det negative resultatet avslutter en periode med positive produksjonsbalanser som hadde vart i to og et halvt år.
Håpet om at en langsom og jevn forbedring skulle fortsette i 2026, har blitt knust etter et skuffende Q1, og dessverre er prognosen for produksjonen i Q2 den mest negative på fem år.
Produksjonsvolum – svekket i Q1, ytterligere nedgang i vente
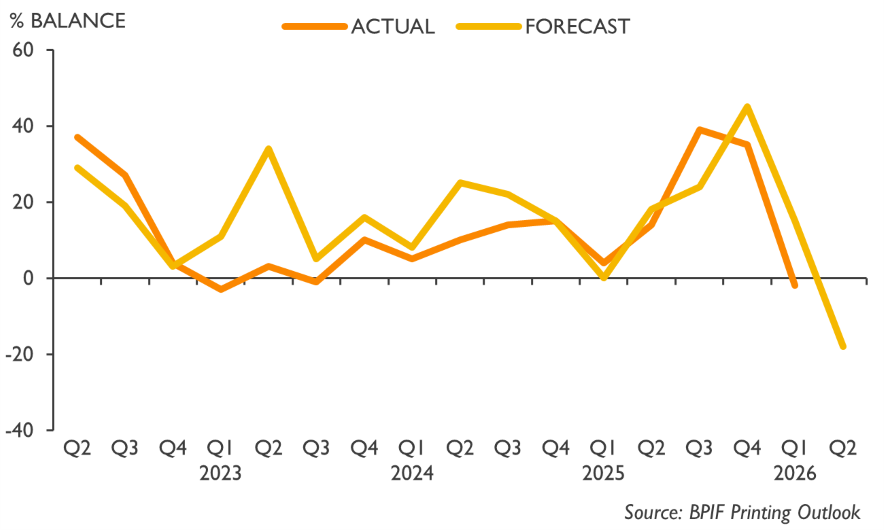
Produksjonsbalansen på -2 i Q1 var betydelig lavere enn prognosen (+15). Det er ventet en balanse på -18 i Q2.
Tilliten i bransjen trosset den negative prognosen og holdt seg positiv i Q1. Det er nesten fire år siden det sist ble rapportert tre sammenhengende positive kvartaler, og dessverre er tillitsutsiktene for Q2 den mest negative prognosen siden Covid inntraff. Globale konflikter og usikkerhet har sporet av en riktignok dempet, men forbedrende økonomisk utvikling.
Tilliten til den generelle handelssituasjonen ble bedre for bare en tredjedel (33 %) av respondentene i Q1, mens den forble uendret for 38 %. De resterende 29 % rapporterte at den generelle handelssituasjonen hadde forverret seg i Q1. Den resulterende balansen på +4 var riktignok en nedgang fra balansen i Q4, men forble positiv og lå over prognosen for Q1. Skuffende nok ser perioden med positiv tillit i bransjen ut til å ta slutt. Forventningene til den generelle handelssituasjonen i bransjen i Q2 har nådd et nivå av negativitet man ikke har sett på seks år.
Generell handelssituasjon – tilliten var så vidt positiv i Q1, men utsiktene for Q2 har svekket seg
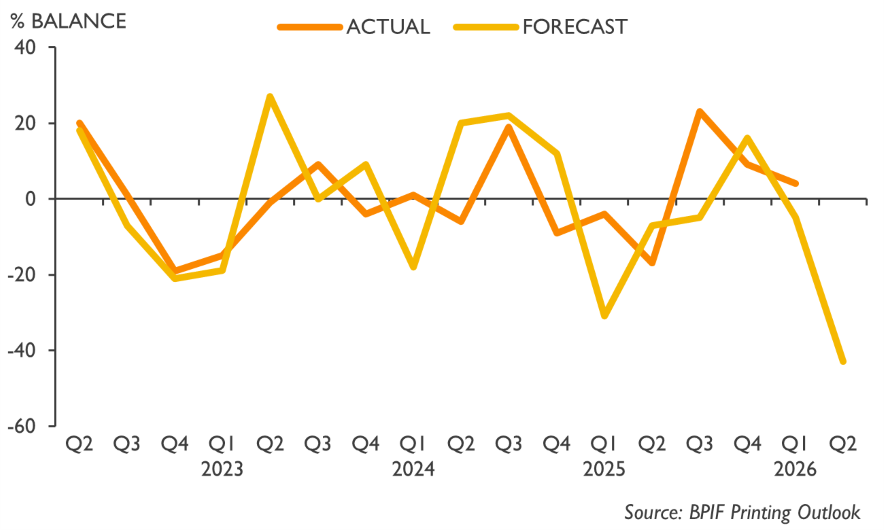
Balansen på +4 i Q1 er en nedgang fra Q4, men ligger over prognosen for Q2 (-5). Det er ventet en balanse på -43 i Q2.
Bekymringene for det økende globale konfliktnivået har gått fra nesten ingensteds til toppen av listen over trykkerienes viktigste forretningsbekymringer, foran en annen bekymring i vekst – kostnader for substrater. Lønnspress var tidligere ventet å beholde plassen som den viktigste bekymringen, men krigen i Midtøsten har endret alt dette.
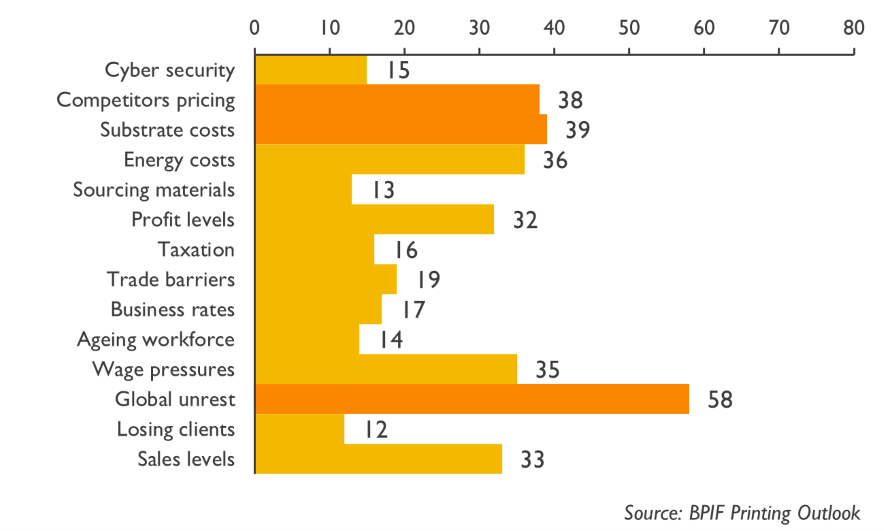
Global uro ble valgt av 58 % av respondentene som en av deres fem viktigste forretningsbekymringer, opp fra bare 12 % i januar. Dette var ikke ventet og er en alvorlig begrensning for den fremgangen bransjen har planlagt å bygge videre på i 2026. Følgene vil ikke bare merkes i form av kostnadspress, men også som en bekymring for at usikkerheten vil forsinke og dempe ordreinngangen og aktiviteten.
Kostnadene for substrater rykket opp på listen og ble den nest viktigste bekymringen i april. Økte kostnader for masse og transport har raskt ført til prisøkninger, og det ventes flere i Q2. Konkurrentenes prisnivå er fortsatt den tredje viktigste forretningsbekymringen, og 38 % av respondentene valgte dette alternativet. Energikostnader følger deretter med en andel på 36 %, opp fra 15 % i januar – basert på forventningen om at økte energikostnader vil begynne å merkes når kontraktene justeres i takt med den uunngåelige økningen i olje- og gassprisene.
Viktigste forretningsbekymringer – prosentandel av respondentene som valgte alternativet
Rapporten BPIF Printing Outlook Q2 2026 inneholder avsnitt om bransjens omsetning, forretningsbekymringer, kostnader, lønnsrevisjoner, bærekraft og mye mer.
Kyle Jardine, BPIF-økonom, sier:
«Det bør bemerkes at ikke hele bransjen rammes i samme grad. Bransjen er mangfoldig, og mange selskaper ligger fortsatt svært godt an til å utvikle virksomhetene sine i 2026. Og dersom det blir funnet en vei ut av konflikten i Midtøsten, vil tilliten utvilsomt forbedre seg betydelig igjen.
«Bortsett fra et visst nivå av uunngåelige prisøkninger forsøker selskapene fortsatt å holde kostnadene strengt under kontroll og forbedre produktiviteten gjennom målrettede investeringer i kapital. I tillegg har selskapene uttrykt entusiasme for muligheter i nisjesektorer og utvikling av nye produkter, for å utnytte AI og annen teknologi til å forbedre arbeidsflyten og effektiviteten – særlig banebrytende automatisering og robotteknologi – samt for å drive frem ytterligere miljøforbedringer.»
Charles Jarrold, administrerende direktør i BPIF, sier:
«Global uro, økende kostnader for substrater, andre forbruksvarer og energi er de viktigste bekymringene selskapene står overfor nå. Det er ikke overraskende at usikkerheten har økt på et tidspunkt da bransjen rigget seg for en jevn og stabil forbedring i 2026.
«Rapporten for dette kvartalet fremstår som spesielt negativ, men mye av negativiteten er forankret i prognosene og forventningene for Q2, som naturligvis fortsatt kan endre seg etter hvert som kvartalet utvikler seg og internasjonale hendelser utspiller seg. Det må imidlertid sies at det ikke ser ut til å være noen umiddelbar løsning på konflikten i Gulfen, og selv når situasjonen er avklart, vil det ta tid å løse opp enkelte utfordringer. Vår jevnlige kontakt med myndighetene gjør at vi kan fortsette å gi tilbakemeldinger om situasjonen i sektoren, og de følger nøye med. Det finnes ingen enkle svar, men myndighetene kan gjøre ting for å hjelpe næringslivet, investeringer og vekst, og vi vil fortsette å presse på for handling.»
Duncan Smith, Country Director, Production, Canon UK & Ireland, og sponsor for den trykte rapporten Printing Outlook, sier:
«I et marked der forholdene fortsatt er i stadig endring, blir tilgang til pålitelig bransjeinnsikt stadig viktigere. BPIFs løpende rapportering hjelper trykkerivirksomheter med å forstå utfordringer, fra svingninger i etterspørselen til endrede investeringsprioriteringer. Ved å gi et øyeblikksbilde av stemningen og utviklingen i bransjen bidrar rapporten til bedre informerte beslutninger når det er avgjørende å ha klarhet.
«Et område som får stadig større oppmerksomhet, er materialenes rolle i arbeidet med å nå bærekraftsmål. Papir er fortsatt grunnleggende for trykkproduksjonen, og hvordan det skaffes og produseres, kan påvirke det samlede karbonavtrykket. Etter hvert som flere organisasjoner forplikter seg til netto nullutslipp, blir valg av medier en del av ansvarlig produksjonsplanlegging.»
Oppsummering av de viktigste funnene:
- Konflikten i Midtøsten får mye av skylden for en svak start på 2026 – ifølge den nyeste undersøkelsen i BPIF Printing Outlook. Resultatene for Q1 2026 viser at utviklingen i produksjon og ordre ble svekket, og at kostnadsinflasjonen forverrer utsiktene for Q2.
- Nesten to femtedeler (38 %) av trykkeriene opplevde en nedgang i produksjonsnivået i første kvartal 2026. Prognosen for produksjonen i Q2 er den mest negative på over fem år.
- Tilliten i bransjen trosset den negative prognosen og holdt seg positiv i Q1, og det er nesten fire år siden det sist ble rapportert tre sammenhengende positive kvartaler – dessverre er tillitsutsiktene for Q2 den mest negative prognosen siden Covid inntraff.
- Bekymringene for det økende globale konfliktnivået har gått fra nesten ingensteds til toppen av listen over trykkerienes viktigste forretningsbekymringer, foran en annen bekymring i vekst – kostnader for substrater – og oppfatningen om at konkurrentene priser under kostpris.
- Kapasitetsutnyttelsen i bransjen var i april bredere fordelt på de ulike kapasitetsnivåene enn i januar, med flere selskaper som opererte med over 90 % kapasitet, og flere som opererte under 70 %.
- Den korte rekken på to positive kvartaler for sysselsettingen tok slutt i første kvartal, og rekrutteringsplanene for andre kvartal er nå også negative.
- Det gjennomsnittlige prisnivået holdt seg i stor grad stabilt i første kvartal, og lå igjen foran en mer negativ prognose – prisene forventes å øke i andre kvartal.
- Som i de foregående kvartalene har et flertall av respondentene klart å holde de fleste kostnadsområdene stabile i første kvartal. Utviklingen har imidlertid tydelig snudd, og økninger begynte å gjøre seg gjeldende på alle områder. Selv om et knapt flertall opprettholdt stabile arbeidskraftskostnader, var det nok en gang større press på dette området enn på noe annet kostnadsområde.
- Å øke lønnsomheten gjennom prisøkninger har nå blitt høyeste prioritet når det gjelder selskapenes planer for å øke lønnsomheten de neste tolv månedene.
- Rett under en tredjedel (31 %) av respondentene oppga at de hadde gjennomført en lønnsrevisjon i første kvartal. Den resulterende gjennomsnittlige endringen i grunnlønn var 3,3 %. Mer enn tre femtedeler (61 %) av respondentene oppga at de vil gjennomgå lønningene i andre kvartal. Det samlede forventede gjennomsnittsresultatet er en økning på 3,5 %.
- Selv om et flertall av bransjen fortsetter å gjøre fremskritt med å håndtere bærekraftsutfordringer, er det fortsatt en mindre kjerne som enten ikke er i stand til eller ikke ønsker å engasjere seg.
- I april oppga 69 % av respondentene at de måler karbonutslippene sine (54 % har gjort dette i mer enn 12 måneder, og ytterligere 15 % i mindre enn 12 måneder).
- Det mest populære satsingsområdet for bærekraftsrelaterte investeringer har endret seg siden oktober – elektriske kjøretøy ble valgt av 72 % av respondentene, opp fra 65 % i oktober.
- Storbritannias forbruk av trykkpapir og kartong i fjerde kvartal 2025 gikk ned sammenlignet med fjerde kvartal 2024, men var stabilt sammenlignet med volumene i tredje kvartal 2025.
- De globale energimarkedene har vært svært turbulente siden militæraksjonene startet i Midtøsten, noe som har ført til en svært betydelig oppgang i både olje- og naturgassmarkedene – og også påvirket elektrisitetsmarkedet.
Omtalt i Printing Outlook dette kvartalet:
- Produksjon og ordre – forrige kvartal og prognose for inneværende kvartal.
- Forretningstillit, bekymringer og usikkerhetsnivåer.
- Omsetning – årlig og månedlig analyse av omsetning samt prognoser.
- Kapasitet – utnyttelse og begrensninger.
- Kostnader – papir og kartong, blekk, arbeidskraft, energi og gjennomsnittlig kostnadsstruktur.
- Trenddata for sysselsetting, priser, kostnader, marginer, fortjeneste, kontantstrøm og produktivitet.
- Referanseverdier for lønnsomhet og planer for forbedring.
- Lønnsrevisjoner – aktivitet og gjennomsnittlige prosentvise endringer.
- Internasjonal handel – eksportordre og prisutvikling.
- Statistikk over konkurser og finansiell helse i bransjen.
- Bærekraft – måling, reduksjon og investeringer.
- Forbruksvarer – data om papirforbruk og trykkfarge.
- Energi – oppdatering og kommentarer om sektoren.